Filen som manglet årsoppgjøret: slik bruker du SAF-T i revisjonen
SAF-T-filen kan gi revisor hele hovedboken, men bare hvis den er komplett. En fortelling om en fil hentet for tidlig, og fem minutter med kontroller som hadde spart teamet for en uke i sesongen.
Det er midten av januar, og klienten er rask. Før dere rekker å purre, ligger SAF-T-filen i innboksen: et handelsselskap med tre butikker, ryddig regnskap og en regnskapsfører som svarer samme dag. Medarbeideren leser filen inn, kjører analysene og begynner å dokumentere. Tidlig i februar er planleggingen ferdig, og journalføringstestingen er godt i gang.
I midten av mars sitter oppdragsansvarlig med årsregnskapet og saldobalansen ved siden av arbeidspapirene. Hun stopper ved avskrivningene. De står i regnskapet, men ingen av testene har sett dem. Det samme gjelder avsetningen til bonus og en større nedskrivning av varelageret.
«Hvorfor finner jeg ikke årsoppgjørsposteringene i analysene?»
Svaret tar en halvtime å finne og et sekund å forstå. Filen ble eksportert 14. januar. Årsoppgjørsposteringene ble ført i februar. Det teamet hadde testet, var et regnskap som ikke lenger fantes.
Resten av uken går med til å hente ny fil, lese den inn, kjøre analysene på nytt og skrive om dokumentasjonen. I mars. Ingen gjorde noe dumt. Filen var bare aldri sjekket mot det regnskapet dere faktisk reviderte.
Hva SAF-T-filen egentlig er
SAF-T Financial er et standardformat for eksport av regnskapsdata. Det har vært påkrevd for regnskapsperioder fra 1. januar 2020, og versjon 1.30 har vært obligatorisk fra 1. januar 2025. Virksomheter med omsetning under 5 millioner kroner er unntatt, med mindre regnskapet føres elektronisk. Filen sendes til Skatteetaten bare når de ber om den, typisk ved kontroll.
For revisor er formatet mer interessant enn kravet. Strukturen er den samme enten klienten fører i Tripletex, Fiken, PowerOffice, Visma eller et annet system. En kontroll du bygger én gang, kan brukes på alle klienter.
En SAF-T-fil har grovt sett tre deler:
- Et hode som sier hvilket selskap, hvilken periode og hvilket system filen kommer fra.
- Stamdata med kontoplanen, inngående og utgående saldo per konto, kunder, leverandører og mva-koder.
- Posteringene, med dato, bilagsnummer, beskrivelse, konto, beløp og hvem som registrerte dem, så langt systemet eksporterer det.
Det er den siste delen som gjør filen verdifull. Du får ikke et utvalg og ikke en saldobalanse. Du får alt. Og nettopp derfor er det så farlig når «alt» mangler en måned.
Hvorfor det går galt
Fortellingen fra handelsselskapet er ikke uvanlig, og den skyldes sjelden slurv. Den skyldes at SAF-T-filen ser ferdig ut. Den har et hode, en periode og tusenvis av posteringer. Den balanserer. Ingenting i filen selv sier at noe mangler.
Tre ting går igjen når en fil ikke er den revisor tror:
- Den er hentet for tidlig, før årsoppgjørsposteringene er ført.
- Den dekker feil periode, for eksempel hittil i år i stedet for hele regnskapsåret.
- Den kommer fra feil selskap, fordi klienten har flere selskaper i samme system.
Felles for alle tre er at filen henger sammen internt. Kontrollsummene kan stemme, debet kan være lik kredit, og formatet kan validere. Feilen viser seg først når filen holdes opp mot noe utenfor den: saldobalansen og regnskapet du reviderer.
Fem minutter når filen kommer
Kontrollene som hadde fanget feilen i januar, tar noen minutter. Gjør dem samme dag som filen kommer, før noen bygger videre på den:
- Se på første og siste posteringsdato. Ligger de innenfor regnskapsåret, og er årsoppgjøret med?
- Avstem utgående saldo per konto mot saldobalansen og regnskapet. Et avvik betyr at filen og regnskapet ikke er det samme.
- Sjekk at inngående saldo pluss bevegelsene gir utgående saldo for hver konto.
- Sjekk at hvert bilag balanserer, og at sum debet er lik sum kredit.
- Kontroller at filen er fra riktig selskap og følger skjemaet for versjonen den oppgir.
Dokumenter at avstemmingen er gjort, og mot hvilken versjon av saldobalansen. Hvis klienten fører nye posteringer etterpå, vet du at filen må hentes på nytt. Alt du senere konkluderer med på bakgrunn av filen, hviler på denne avstemmingen.
Be om riktig fil fra starten
Mye av problemet kan løses allerede i bestillingen. Alle de vanlige regnskapssystemene kan eksportere SAF-T, som regel fra en rapport- eller eksportmeny. Menyene endrer seg fra versjon til versjon, så be klienten følge systemleverandørens egen hjelpeside i stedet for en skjermdump fra i fjor. Det som avgjør kvaliteten, er tidspunktet og omfanget:
- Be om hele regnskapsåret, ikke perioden fram til i dag.
- Be om filen etter at årsoppgjørsposteringene er ført, og avtal at dere får beskjed hvis det føres noe etterpå.
- Oppgi organisasjonsnummeret til selskapet du reviderer, slik at det ikke blir byttet om.
Trenger du en tidlig fil til planleggingen, er det helt greit. Merk den som foreløpig, og bestem allerede da når den endelige filen skal hentes.
Det filen lar deg gjøre
Når filen er komplett og avstemt, åpner den for revisjonshandlinger som er tungvinte uten den. Du kan teste hele populasjonen i stedet for et utvalg:
- Journalføringstesting etter ISA 240, med posteringer ved periodeslutt, på sjeldne kontoer eller av brukere som normalt ikke fører bilag.
- Periodisering rundt balansedagen, der posteringer kan høre hjemme i feil år.
- Analytiske handlinger med bevegelser per måned, sammenlignet med fjoråret og med forventningene dine.
- Sammenhengen mellom mva-koder og kontoer.
Funnene er ikke konklusjoner. De er spørsmål du må stille, og svarene må dokumenteres. Men spørsmålene blir bedre når de bygger på alle posteringene.
Fallgruvene som ikke synes
Selv en komplett fil har noen feller:
- Eldre eksporter kan være i en tidligere versjon av formatet. Verktøyet må lese versjonen filen faktisk er i.
- Kontoene er koblet til en standard gruppering. Feil kobling gir feil bilde i analysene, selv om tallene stemmer.
- Ikke alle systemer fyller ut alle felt, for eksempel hvem som registrerte bilaget. Sjekk hva som finnes før du bygger en test på det.
- Filen kan inneholde navn på kunder, leverandører og ansatte. Behandle den som klientdata, med tilgangsstyring og sletterutiner.
Slik gjør vi det i Revios
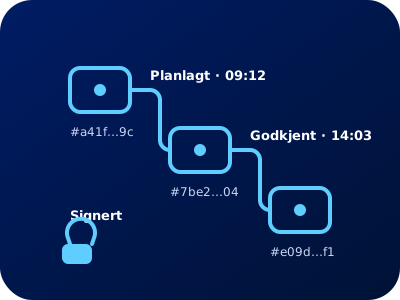
I Revios leses SAF-T-filen rett inn på oppdraget. Kontrollsummene i filen avstemmes ved innlesing, og resultatet vises på importen, slik at et avvik synes før noen bygger videre på filen. Selve filen oppbevares uendret sammen med oppdraget, så det er alltid mulig å se nøyaktig hvilken fil analysene bygde på. Posteringene brukes deretter i analysene på samme oppdrag, og forslagene revisor godtar eller avviser, logges i den signerte revisjonsloggen.
Avstemmingen mot saldobalansen er fortsatt revisors jobb. Men når filen, importen og vurderingene ligger på samme sted, er det lett å se hva som er sjekket, og når.
Tilbake til januar
Tenk deg den samme klienten, men med fem minutter på dagen filen kom. Medarbeideren ser at siste posteringsdato er 14. januar, og at utgående saldo på avskrivningene ikke stemmer med saldobalansen klienten sendte med. Hun noterer at filen er foreløpig, og ber om en ny når årsoppgjøret er ført.
I mars leser oppdragsansvarlig de samme arbeidspapirene. Årsoppgjørsposteringene er med i analysene, og det står når filen ble hentet og mot hvilken saldobalanse den ble avstemt. Spørsmålet hennes blir aldri stilt.
Det er ikke et stort grep. Det er en vane. Men det er forskjellen på en uke i sesongen og fem minutter i januar.
Vil du se hvordan en SAF-T-import ser ut i Revios? Vi viser gjerne et oppdrag fra import til gjennomgang med eksempeldata. Du trenger ikke sende oss klientopplysninger.
Om Revios
Revios er et skybasert revisjonsprogram for revisjonsselskaper i Norden, levert av Halifax AS. Hele oppdraget samles i én arbeidsflyt etter ISA, med KI-forslag som revisoren godkjenner, SAF-T-import og en signert revisjonslogg.