Kreditnotaene som kom 2. januar: journalføringstesting etter ISA 240
I fjor var 25 bilag rundt årsskiftet i orden. I år så teamet på alle posteringene, og fant fem kreditnotaer som ingen stikkprøve ville ha truffet. Om ISA 240, kjennetegnene du ser etter, og hvorfor listen aldri er konklusjonen.
I fjor gjorde dere det samme som de fleste. Klienten er en entreprenør med rundt førti ansatte, og journalføringstestingen besto av 25 bilag: de største manuelle posteringene rundt årsskiftet, noen korrigeringer og et par posteringer med runde beløp. Alle hadde en forklaring. Arbeidspapiret var ryddig, konklusjonen var grei, og ingen tenkte mer på det.
I år har dere en komplett SAF-T-fil, avstemt mot saldobalansen, og bestemmer dere for å se på hele populasjonen. Den første kjøringen flagger over tre tusen posteringer. Det er ikke et funn. Det er støy.
Etter en ettermiddag med justering står det igjen en kort liste. Øverst ligger fem kreditnotaer, alle bokført 2. januar. De er ført av økonomisjefen, som nesten aldri fører bilag selv. Beløpene er runde, beskrivelsen er «korr. des», og hver av dem reverserer en faktura sendt mellom 28. og 30. desember. Til sammen gjelder det 1,8 millioner kroner i inntekt.
«Hvorfor ble disse fakturaene sendt i desember, og kreditert to dager senere?»
Ingen av de fem bilagene var med i fjorårets utvalg. De ville heller ikke ha vært med i år, hvis utvalget hadde sett ut som i fjor.
Hvorfor ISA 240 krever dette
Risikoen for at ledelsen overstyrer kontroller finnes i alle virksomheter. ISA 240 behandler den derfor som en betydelig risiko i hver revisjon, uansett hvor godt internkontrollen ellers fungerer. Ledelsen er i en særstilling: de kan få posteringer til å se riktige ut, fordi det er de som eier prosessen.
Derfor ber standarden revisor utforme og utføre handlinger for å teste om posteringer i hovedboken og andre justeringer ved utarbeidelsen av regnskapet er hensiktsmessige. Det innebærer blant annet å:
- spørre personer som er involvert i regnskapsrapporteringen om upassende eller uvanlig aktivitet knyttet til posteringer,
- velge ut posteringer og justeringer gjort ved periodeslutt,
- vurdere om det også er behov for å teste posteringer gjennom hele perioden.
Standarden sier ikke at utvalget skal være 25 bilag. Den sier at testene skal svare på risikoen. Med en komplett fil kan risikoen styre utvalget, i stedet for det som var lett å hente fram.
Kjennetegnene du ser etter
Veiledningen i ISA 240 beskriver posteringer det er verdt å se nærmere på, blant annet de som:
- føres mot kontoer som ikke henger sammen, er uvanlige eller sjelden brukes,
- føres av personer som normalt ikke fører bilag,
- føres ved periodeslutt eller etter avslutning, med liten eller ingen forklaring,
- føres før eller under utarbeidelsen av regnskapet uten kontonummer,
- har runde beløp eller beløp som slutter på det samme sifferet.
Kreditnotaene hos entreprenøren traff fire av fem. Hvert kjennetegn kan oversettes til en test på SAF-T-filen: kontokombinasjoner som sjelden forekommer, brukere med få posteringer, bilagsdato nær balansedagen, tomme eller korte beskrivelser og runde beløp. Det er kombinasjonen som gjør utslaget, ikke ett kjennetegn alene.
Fra tre tusen treff til fem
Den første kjøringen er nesten alltid for bred. En test som flagger hver postering uten beskrivelse, kan treffe halve hovedboken hos en klient som aldri skriver beskrivelser. Hos entreprenøren var det særlig tre ting som skapte støy:
- Avskrivninger og periodiseringer føres alltid ved periodeslutt. De er forventet, og kan skilles ut på konto og bilagstype.
- Lønn og husleie føres med runde beløp hver måned. Runde beløp er bare interessante når de dukker opp der de ikke pleier.
- Regnskapsføreren fører mye på kveldstid i sesongen. Tidspunkt alene sier lite når det er mønsteret til en kjent bruker.
Det som sto igjen, var posteringer som var uvanlige på flere måter samtidig. Det er her kjennskapen til klienten avgjør. Et verktøy kan rangere, men det er revisor som vet at økonomisjefen ikke pleier å føre bilag selv, og at entreprenøren hadde en lånebetingelse knyttet til resultatet.
Og uansett hvor god testen er: listen er ikke konklusjonen. Den er en liste over spørsmål.
Benfords lov fant ingenting, og det var riktig
Teamet kjørte også en test etter Benfords lov på inngående fakturaer. Benfords lov sier at førstesifferet i mange naturlig oppståtte tallmengder ikke er jevnt fordelt. Omtrent 30 prosent av tallene begynner på 1, og bare rundt 5 prosent på 9. Store avvik kan være et tegn på at tall er laget i stedet for registrert.
Fordelingen så normal ut. Det betydde ikke at regnskapet var i orden. Det betydde at leverandørfakturaene oppførte seg som leverandørfakturaer pleier. Kreditnotaene var for få og for spesielle til å påvirke en fordeling. Benfords lov fungerer godt på store mengder transaksjoner som oppstår naturlig. Den fungerer dårlig på små populasjoner, på tildelte tall som fakturanumre, og på beløp med faste priser eller grenser. Et avvik er et signal om å se nærmere. Et fravær av avvik er ikke en friskmelding.
Når listen blir et spørsmål til ledelsen
Teamet tok de fem bilagene med i et møte med daglig leder og økonomisjefen. Forklaringen var at fakturaene ble sendt «a konto» etter avtale med to byggherrer, for arbeid som ennå ikke var utført. Kreditnotaene kom da en av byggherrene reagerte.
Det kan være en ærlig feil i periodiseringen. Det kan også være noe annet. ISA 240 krever at revisor vurderer om en feil kan være et tegn på misligheter, og hva det i så fall betyr for andre deler av revisjonen og for påliteligheten av ledelsens forklaringer. Her ble oppdragsansvarlig trukket inn, inntekten i desember ble korrigert, og forholdet ble vurdert opp mot lånebetingelsen og kommunisert til styret.
Ingenting av dette står i en analyse. Det står i dokumentasjonen: hvilke kriterier som ble brukt, hvorfor, hva som ble funnet, hvem som ble spurt, hva de svarte, og hva revisor konkluderte med. En liste uten oppfølging er ikke revisjonsbevis.
Hva maskinlæring kan og ikke kan gjøre
Statistiske metoder og maskinlæring kan gruppere posteringer og trekke fram dem som skiller seg ut fra resten. Det gjør det mulig å se mønstre som et manuelt utvalg sjelden fanger, slik som fem kreditnotaer blant titusener av posteringer. Men et verktøy vet ikke at klienten har en lånebetingelse, at byggherren reagerte, eller at økonomisjefen sjelden fører selv.
Derfor bør avgjørelsen alltid ligge hos revisor. Et verktøy kan foreslå hvilke posteringer som bør undersøkes, og hvorfor. Revisor bestemmer om de er relevante, innhenter forklaring og dokumenterer konklusjonen. Det gjelder også de flaggede posteringene revisor velger bort. Når kvalitetskontrollen spør hvorfor, skal svaret stå der.
Slik gjør vi det i Revios
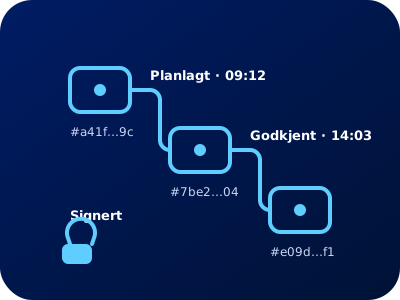
I Revios kjøres analysene på posteringene fra SAF-T-filen som er lest inn på oppdraget. Avvikende posteringer flagges med en forklaring på hvorfor de skiller seg ut, og metodene er deterministiske, slik at samme fil gir samme resultat. Et flagg har ingen virkning før revisor har vurdert det, og både godkjente og avviste forslag logges i den signerte revisjonsloggen, sammen med hvem som tok beslutningen.
Det du kan gjøre allerede i neste oppdrag
- Avstem SAF-T-filen mot saldobalansen før du bruker den. En test på en ufullstendig fil gir falsk trygghet.
- Bygg testene på kjennetegnene i ISA 240, og kombiner dem. Ett kjennetegn alene gir mest støy.
- Juster tersklene etter klienten, og skriv ned hvorfor du gjorde det.
- Se særlig på posteringer etter balansedagen som reverserer noe fra før.
- Dokumenter oppfølgingen av hvert treff, også dem du konkluderer med at er i orden.
Tilbake til 2. januar
I fjor besto journalføringstestingen av 25 bilag som alle var i orden. Det var sant, men det sa lite om risikoen standarden ber deg svare på. I år var det de samme menneskene, den samme klienten og den samme standarden. Forskjellen var at teamet så på alt, ryddet bort det forventede, og stilte spørsmål ved det som var igjen.
Fem kreditnotaer er ikke mye. Men det var de fem som betydde noe.
Vil du se hvordan journalføringstesting ser ut i Revios? Vi viser gjerne et oppdrag fra import til gjennomgang med eksempeldata. Du trenger ikke sende oss klientopplysninger.
Om Revios
Revios er et skybasert revisjonsprogram for revisjonsselskaper i Norden, levert av Halifax AS. Hele oppdraget samles i én arbeidsflyt etter ISA, med KI-forslag som revisoren godkjenner, SAF-T-import og en signert revisjonslogg.